El retail iberoamericano supera los 275.000 millones de impactos digitales y gana visualizaciones en redes sociales
Brasil, España, México y Argentina concentran el 68% de la atención digital del retail iberoamericano.
El retail iberoamericano atraviesa una nueva etapa de madurez digital marcada por la creciente fragmentación de audiencias, la consolidación del canal móvil y la creciente competencia entre las marcas por captar y retener la atención del consumidor. Entre enero y septiembre de 2026, generó más de 275.000 millones de puntos de contacto digitales, un 2,49 % menos que en el mismo periodo de 2025. Las visualizaciones en redes sociales aumentaron un 12,68 %, mientras que las interacciones en los perfiles de las marcas descendieron un 1,96 %.
Estos son algunos de los resultados del informe Digital Attention Index (DAI) Top 1.122 Retailers Iberoamérica 2026 , elaborado por la consultora de marketing Epsilon Technologies. El estudio ha analizado el comportamiento digital de 1.122 retailers en 21 países iberoamericanos, y abarcó 4.167 perfiles sociales localesy 851.142 publicaciones.
El análisis se ha realizado sobre siete ecosistemas digitales clave que conforman el Digital Attention Index (DAI): redes sociales, social listening, search, sitios web, aplicaciones móviles, paid media y PR, permitiendo medir de forma integral la capacidad de las marcas para captar, mantener y convertir la atención de los consumidores en resultados de negocio.
La combinación de estas fuentes permite construir el Digital Attention Index (DAI), el indicador desarrollado por Epsilon Technologies para medir la capacidad real de las marcas para captar, mantener y convertir la atención digital de sus audiencias en resultados de negocio.
Así evolucionaron los puntos de contacto digitales del retail iberoamericano entre enero y septiembre de 2026:
Redes sociales: 76.395 millones de visualizaciones (+12,68%).
Aplicaciones móviles (apps): 175.020 millones de sesiones (−6,93%).
Sitios web: 20.201 millones de visitas (−11,47%).
Búsquedas en Google: 2.913 millones de búsquedas (+0,03%).
Interacciones en perfiles sociales de las marcas: 824 millones (−1,96%).
Canales externos: 238 millones de interacciones (+3,88%).
Social listening: 42,5 millones de menciones y comentarios (+23,03%).
Las variaciones se calculan respecto al mismo periodo de 2025.
En total, entre enero y septiembre de 2026, los 1.122 retailers analizados generaron 275.634 millones de puntos de contacto digitales (Consumer Digital Touch Points o CDTPs, consolidando a Iberoamérica como uno de los ecosistemas digitales del retail más dinámicos y competitivos del mundo.
El análisis muestra además una fuerte concentración de la atención digital en tres grandes mercados: Brasil (34%), España (16%), México (12%) y Argentina (6%) lideraron el ranking por mercados y concentraron en conjunto el 68% de la cuota de atención digital (DAI Share) del retail iberoamericano.
Las visualizaciones en redes sociales y las sesiones en apps concentran el 91,2 % de los puntos de contacto digitales
Las redes sociales generaron 76.395 millones de visualizaciones, un 12,68 % más que en el mismo periodo de 2025. Por su parte, las aplicaciones móviles acumularon 175.020 millones de sesiones, un 6,93 % menos, y se mantuvieron como el canal con mayor volumen de puntos de contacto digitales.
"Las marcas que están ganando cuota de atención son aquellas capaces de combinar contenido social nativo, programas de fidelización eficaces y experiencias móviles integradas. Hoy las apps se han convertido en el nuevo CRM y en uno de los principales motores de recurrencia y relación con el cliente", señala Daniel Dévai, CEO de Epsilon Technologies.
En paralelo, las visitas web descendieron un 11,47 %, hasta los 20.201 millones, mientras que las búsquedas en Google se mantuvieron estables (+0,03 %), con 2.913 millones.
Las menciones y comentarios aumentaron un 23,03 %, hasta los 42,5 millones, y las interacciones en canales externos crecieron un 3,88 %, hasta los 238 millones.
La nueva batalla por el consumidor se libra en múltiples ecosistemas digitales
El informe confirma que el liderazgo digital ya no depende exclusivamente del tamaño de las compañías o de su inversión publicitaria, sino de la capacidad de construir relevancia en redes sociales, sitios web y aplicaciones móviles.
Las marcas que lideran la atención digital en Iberoamérica destacan por combinar estrategias omnicanal, contenidos de alto valor añadido, programas de fidelización y experiencias de compra integradas capaces de acompañar al consumidor en cada fase del proceso de decisión.
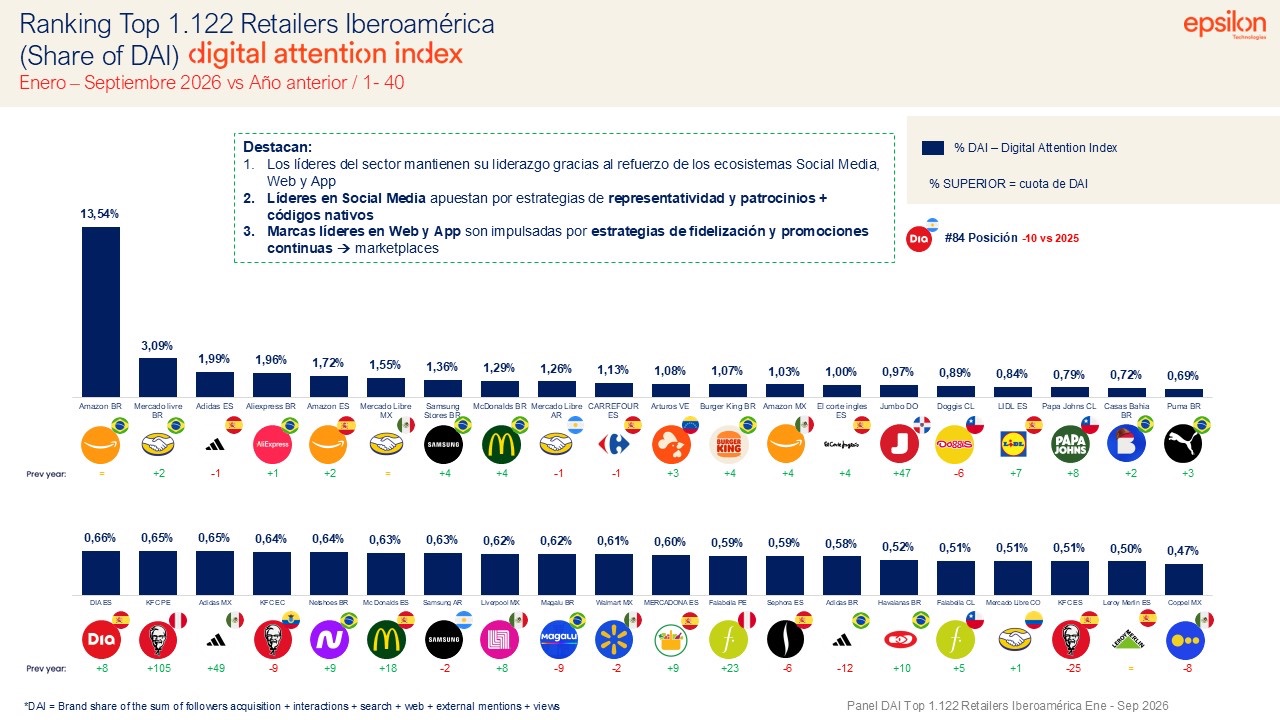
Amazon Brasil encabezó el ranking de retailers con mayor cuota de atención digital en Iberoamérica, con un 13,54 %. Le siguieron Mercado Livre Brasil (3,09 %), Adidas España (1,99 %), AliExpress Brasil (1,96 %) y Amazon España (1,72 %).
Completaron el Top 10 Mercado Libre México (1,55 %), Samsung Stores Brasil (1,36 %), McDonald’s Brasil (1,29 %), Mercado Libre Argentina (1,26 %) y Carrefour España (1,13 %).
El papel del móvil y las aplicaciones en la relación con el cliente
La investigación identifica tres grandes tendencias que están transformando el comportamiento del consumidor iberoamericano:
Consolidación del vídeo y las plataformas sociales como principal punto de descubrimiento y conexión emocional entre marcas y consumidores.
Crecimiento del ecosistema móvil y de las aplicaciones, que se consolidan como el principal canal de fidelización y recurrencia.
Búsquedas orientadas a comparar precios, encontrar ofertas y localizar puntos de venta.
Según el estudio, las aplicaciones móviles están evolucionando desde simples herramientas operativas hacia auténticas plataformas de relación y fidelización, convirtiéndose en uno de los principales activos estratégicos del retail moderno.
Del Always On al Always Drop
El informe concluye que el éxito digital ya no se mide únicamente por mantener una presencia constante en todos los canales, sino por la capacidad de generar momentos de alta relevancia capaces de movilizar comunidades y generar conversación.
En este contexto, el modelo tradicional de comunicación permanente evoluciona hacia estrategias basadas en grandes hitos, lanzamientos, colaboraciones con creadores y experiencias exclusivas capaces de transformar impactos comerciales en conexiones emocionales de mayor calidad.
La economía de la atención está impulsando así el paso del modelo Always On al modelo Always Drop, donde la escasez, la relevancia cultural y la capacidad de sorprender se convierten en elementos diferenciales para las marcas.
Metodología del estudio
El informe Digital Attention Index (DAI) Top 1.122 Retailers Iberoamérica 2026 , analiza la actividad digital de 1.122 retailers en 21 países entre enero y septiembre de 2026 y la compara con el mismo periodo de 2025.
En total, Epsilon Technologies analizó 4.167 perfiles sociales locales y 851.142 publicaciones. La muestra de Brasil incluyó 107 marcas.
El análisis reúne datos sobre redes sociales, conversación digital, búsquedas, visitas web y sesiones en aplicaciones móviles.
Los datos sociales se han obtenido mediante ICARUS Analytics, la plataforma de inteligencia digital desarrollada por Epsilon Technologies. El tráfico web y las sesiones en aplicaciones se han analizado a partir de Similarweb, mientras que los datos de demanda y búsquedas proceden de Google.
Sobre Epsilon Technologies
Epsilon Technologies es una consultora estratégica de marketing que ofrece una visión integrada del rendimiento de las marcas y de la huella digital de los consumidores en 7 ecosistemas. A través del análisis ayudamos a las compañías a tomar las mejores decisiones de marketing y negocio.
Con más de 30 años de experiencia, HQ en Barcelona y sedes en Madrid y París, 1.000 proyectos ejecutados y más de 20.000 marcas globales analizadas diariamente, somos una compañía que convierte el big data en insights valiosos para nuestros clientes y aceleramos la relevancia de las marcas gracias al mental availability.
Gracias a nuestra tecnología propia, Icarus Analytics, monitorizamos 7 ecosistemas digitales (social media, social listening, influencers, search, web traffic, app traffic, paid media) de las marcas y del set competitivo más relevante de su vertical.
Contacto de prensa
Paco Romero
Freelance