Los fallos en el control interno corporativo se consolidan como la principal fuente de mermas ocultas
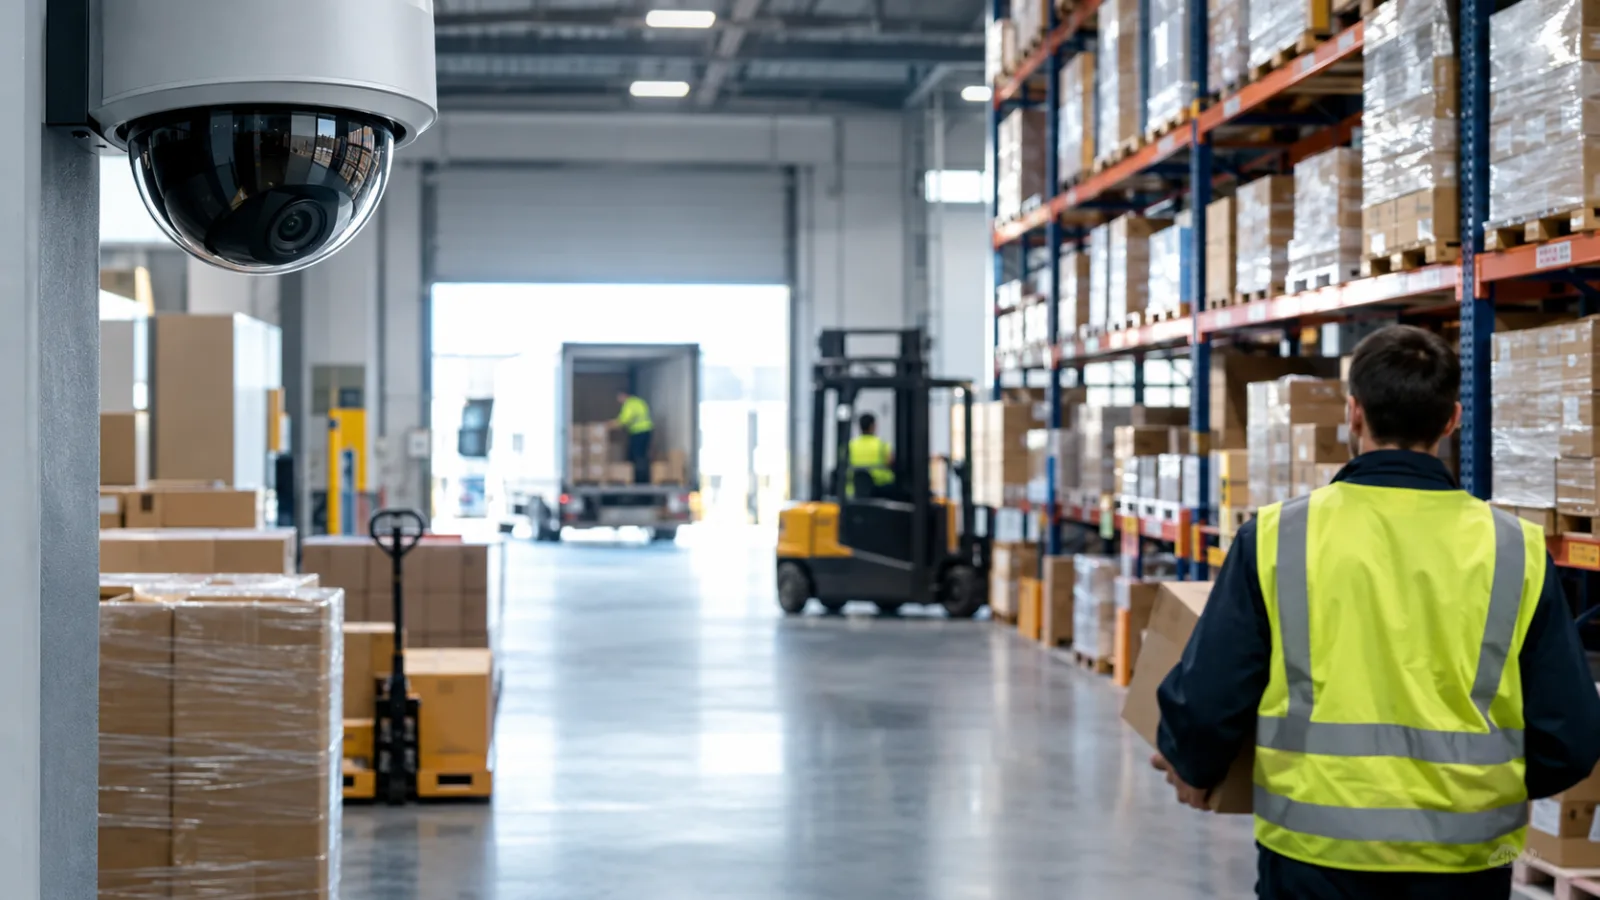
Un análisis técnico de la firma de seguridad estratégica CEASI revela cómo las deficiencias organizativas y la falta de separación de funciones en las empresas camuflan la mayoría de las sustracciones
MADRID, 15 de octubre de 2026
En el ámbito empresarial, la atención frente a los riesgos suele concentrarse en los robos externos. Sin embargo, las pérdidas más persistentes se producen en el interior de las propias instalaciones corporativas. Estas mermas se originan por discrepancias de inventario que no siempre responden a factores delictivos.
Según expertos en seguridad de la consultora CEASI, el gran desafío actual radica en diferenciar los errores administrativos de las sustracciones deliberadas. Las operativas B2B gestionan miles de movimientos diarios. Un control deficiente en el registro informático o en la validación de operaciones sensibles diluye la capacidad de la empresa para detectar irregularidades a tiempo. Esto genera importantes pérdidas financieras directas.
El origen de las mermas desconocidas
Las auditorías de riesgos señalan que los descuadres de existencias suelen responder a tres escenarios. El primero son las sustracciones oportunistas de artículos con fácil salida comercial. El segundo es la manipulación de registros debido a una concentración excesiva de permisos en un solo empleado. El tercero es la colaboración organizada entre personal interno y terceros.
"La prevención eficaz en una compañía no depende de la cantidad de cámaras instaladas", explican desde CEASI. "Depende de la robustez de sus procesos operativos. Cuando una misma persona ejecuta, modifica y valida una operación sin supervisión independiente, la vulnerabilidad aumenta drásticamente".
Puntos críticos bajo supervisión
El análisis destaca tres áreas de especial exposición dentro de cualquier organización:
Procesos de recepción y expedición: La ausencia de una conciliación estricta entre la mercancía física y el registro informático permite que los errores se consoliden como pérdidas fijas.
Gestión de devoluciones y mermas: El circuito de material dañado o devuelto suele carecer de trazabilidad clara. Esto facilita que incidencias legítimas enmascaren desvíos deliberados.
Sistemas de gestión informática: La asignación excesiva de permisos para realizar ajustes manuales de stock deja intactas las causas raíz de los problemas operativos.
Hacia un modelo de prevención técnica
Las empresas suelen buscar responsables únicamente cuando la pérdida ya es crítica. Frente a esto, los especialistas recomiendan implantar planes de conteos cíclicos ajustados al valor del producto. También aconsejan delimitar los accesos a proveedores externos y aplicar una estricta separación de funciones.
Para evaluar la eficiencia de estas medidas, las compañías recurren a la auditoría de seguridad corporativa. Este procedimiento integra la seguridad física y tecnológica con las exigencias del negocio. Todo ello respetando la normativa de protección de datos y derechos laborales en España.
Las conclusiones completas forman parte del nuevo "Informe Técnico sobre Vulnerabilidades Operativas y Control de Riesgos" publicado por CEASI este mes de octubre de 2026. Este documento corporativo establece las bases metodológicas para la reducción de mermas desconocidas en las organizaciones. Puede accederse a la documentación de referencia a través del espacio corporativo habilitado en la Web de CEASI.
Sobre CEASI:
CEASI es una firma de consultoría especializada en el gobierno de la seguridad corporativa y la dirección estratégica de seguridad externalizada en España. Con un enfoque multisectorial e independiente, la consultora no comercializa equipos, sistemas ni servicios de vigilancia. Esto garantiza una total objetividad orientada a la rentabilidad y cumplimiento normativo de compañías de cualquier sector y tamaño. Su equipo directivo atesora más de 30 años de experiencia acreditada en la gestión de riesgos corporativos. Su actividad integra la seguridad organizativa con la asesoría jurídica especializada.
Galería